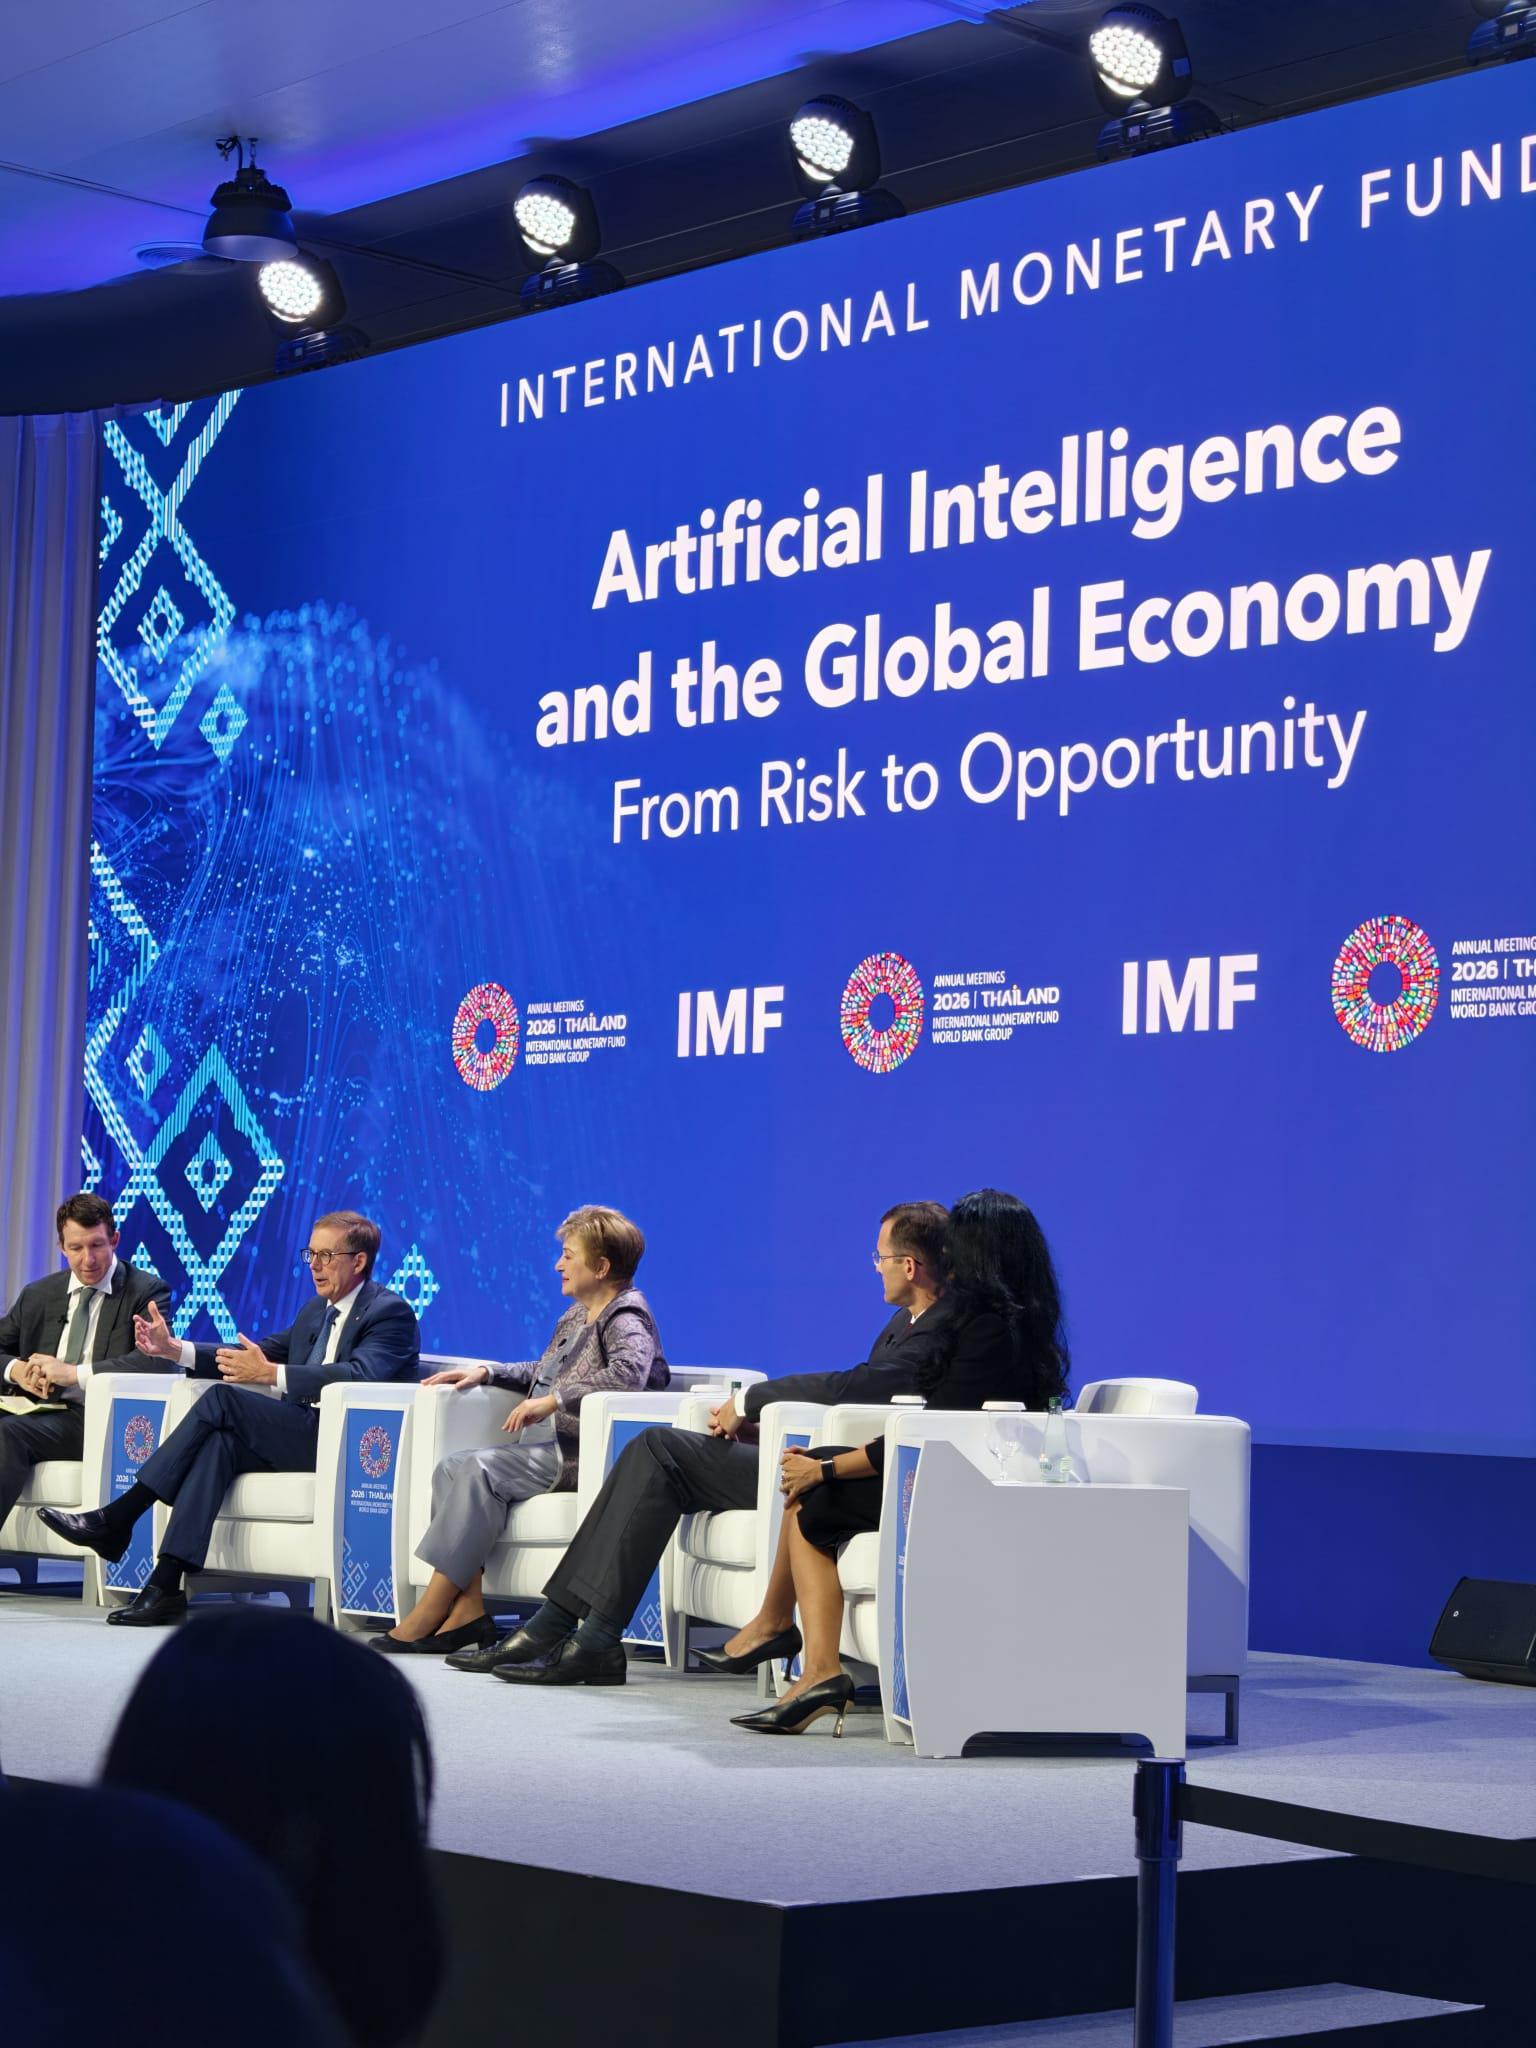
W ubiegłym tygodniu Marcin Wlazło, Wiceprezes Zarządu i Krzysztof Madej, Wicedyrektor Departamentu Zarządzania Aktywami PKO TFI uczestniczyli w dorocznych spotkaniach Międzynarodowego Funduszu Walutowego oraz Banku Światowego (IMF-World Bank Group Annual Meetings 2026), które w tym roku odbyło się w Bangkoku. Równolegle do oficjalnych spotkań największe globalne banki inwestycyjne zorganizowały własne konferencje towarzyszące głównemu wydarzeniu, na których omawiane były najważniejsze trendy kształtujące sytuację makroekonomiczną i geopolityczną na świecie. Po odbyciu ponad 30 spotkań z członkami władz monetarnych i fiskalnych różnych krajów, przedstawicielami wiodących światowych think tanków, strategami, ekonomistami i analitykami sektorowymi, poniżej dzielimy się głównymi wnioskami.
- Gospodarka światowa znajduje się w dobrym stanie, z nadziejami na przyspieszenie związane z AI, które postrzegane jest jako największa rewolucja technologiczna naszych czasów. Prym wiedzie USA, napędzane wydatkami inwestycyjnymi, które stopniowo rozszerzają się poza sektor centrów danych. Zauważalny jest już wzrost produktywności, który ma być kontynuowany, co pociągnie za sobą wzrost potencjalnego wzrostu gospodarczego. Gospodarki azjatyckie również wiążą duże nadzieje z AI, zarówno bezpośredni jej beneficjenci (Korea, Tajwan), jak i kraje, których sytuacja demograficzna w ostatnich latach uległa pogorszeniu (np. Tajlandia). Na tym tle Europa prezentuje się gorzej, dotknięta przeregulowaniem, brakiem konkurencyjności, ryzykami politycznymi i uzależnieniem od cen energii.
- Rozwój sztucznej inteligencji widziany jest bardziej przez pryzmat szans, a nie zagrożeń. Docelowy wzrost produktywności ma przeważać nad ewentualnym ubytkiem z tytułu miejsc pracy, a wręcz ma być kołem ratunkowym dla starzejących się społeczeństw. Podobnie jak w przypadku poprzednich rewolucji technologicznych, oczekiwany jest najpierw wzrost popytu na pracowników zaznajomionych z wykorzystaniem AI, a dopiero później ewentualne zastąpienie ich w pracach powtarzalnych. AI ma przemodelować strukturę zatrudnienia i charakter stanowisk, a nie zmniejszać popyt na pracę. Bardzo dużo miejsca poświęcone było na porównanie modelu rozwoju AI pomiędzy dwoma głównymi graczami, tj. USA i Chinami, ale za wcześnie jest by wskazać zwycięzcę. Dużo uwagi poświęcono również rosnącej roli cyberbezpieczeństwa.
- Inflacja nie jest widziana jako istotne zagrożenie. Wzrost rentowności obligacji na świecie w ostatnim kwartale jest w przeważającej mierze odzwierciedleniem rosnącej stopy realnej, która odzwierciedla wyższą stopę neutralną. Wynika ona z równoległego wzrostu popytu na pieniądz ze strony największych światowych spółek technologicznych (które do tej pory generowały potężne nadwyżki FCF), jak i wciąż ekspansywnych polityk fiskalnych na świecie. Wraz ze wzrostem produktywności inflacja powinna w średnim terminie stopniowo się obniżać, ale najprawdopodobniej punkt równowagi jest wyżej w stosunku do poprzednich cykli. Wyższa stopa procentowa może być jednak niebezpieczna dla niektórych sektorów gospodarki, a walka o kapitał może powodować napięcia u najbardziej zalewarowanych podmiotów.
- Ceny ropy naftowej najprawdopodobniej pozostaną podwyższone („90 to nowe 65”). Sytuacja geopolityczna w Cieśninie Ormuz wydaje się być daleka od kompleksowego rozwiązania. Niemniej jednak ropa płynie, a w kolejnych kwartałach należy się spodziewać uruchomienia nowych odwiertów ze złóż w innych regionach świata. Znak zapytania pojawia się w stosunku cen żywności, które były w ostatnim okresie relatywnie niskie.
Podsumowując, tegoroczny IMF miał relatywnie optymistyczny wydźwięk i odzwierciedlał przede wszystkim duże nadzieje pokładane w rozwoju AI. Niemniej jednak koszty wprowadzenia tej technologii są tak ogromne, że droga do wyższej produktywności i wzrostu gospodarczego będzie z pewnością wyboista.