
Wrzesień przyniósł mieszane nastroje na rynkach akcji. Amerykański optymizm związany z rozwojem i adaptacją sztucznej inteligencji wspierał wybrane spółki technologiczne, ale wzrost rentowności obligacji ciążył wielu pozostałym sektorom. W Europie dodatkową presję wywierały: drożejąca energia oraz obawy o finanse publiczne i stabilność polityczną. Na warszawskim parkiecie wzrosty utrzymały się kolejny miesiąc, choć pod koniec września indeks największych spółek konsolidował się poniżej poziomu 4200 pkt.
Najważniejsze wydarzenia gospodarcze:
Stany Zjednoczone
Dane z USA pokazały we wrześniu gospodarkę, która nadal rosła, ale wysyłała coraz bardziej sprzeczne sygnały. Aktywność firm i wydatki konsumentów pozostawały mocne, podczas gdy rynek pracy wyraźnie wyhamował. Jednocześnie wzrost cen energii i kosztów produkcji podtrzymywał presje inflacyjna. Taka kombinacja utrudnia bankowi centralnemu wybór między walką z inflacją a wspieraniem zatrudnienia.
- Wskaźnik aktywności ISM utrzymał się powyżej 50 pkt, czyli w obszarze wzrostu: dla przemysłu wynosił 54,5 pkt, a dla usług 54,9 pkt. W przemyśle poprawiły się nowe zamówienia, ale mocno wzrósł też wskaźnik cen surowców. W usługach ceny osiągnęły najwyższy poziom od lipca 2022. To sygnał, że aktywność gospodarcza nie gaśnie, lecz jej dalszemu wzrostowi towarzyszą rosnące koszty.
- Rynek pracy stracił impet we wrześniu przybyło 29 tys. Miejsc pracy, a bezrobocie wzrosło do 4,2 proc. Wydatki konsumentów nadal rosły, realnie o 0,6 proc. w sierpniu, ale inflacja pozostawała podwyższona: sierpniowy CPI 3,4 proc. rok do roku. We wrześniu FED podniósł stepy o 0,25 pkt proc., do przedziału 3,75-4.00 proc., Wskazując na utrzymującą się presję cenową.
Europa
Dane ze strefy euro wskazały we wrześniu na wyraźne przyspieszenie aktywności gospodarczej i poprawę nastrojów firm, szczególnie w Niemczech. Jednocześnie ponowny wzrost cen energii podbił inflację i skłonność EBC do zaostrzenia polityki pieniężnej. Obraz gospodarki pozostaje wiec niejednoznaczny: koniunktura się poprawia, ale rosnące koszty mogą ograniczyć tempo ożywienia.
- Wstępny zbiorczy PMI dla strefy euro wzrósł do 53,1 pkt z 52,0 pkt w sierpniu. To najszybsze tempo wzrostu aktywności od ponad trzech lat. W Niemczech indeks ifo poprawił się do 89,9 pkt z 88.8 pkt, a nastroje inwestorów mierzone przez ZEW wzrosły do 34,7 pkt. Ostrożniejszy sygnał przyniósł ZEW dla całej strefy euro: spadł do 25,8 pkt z 34,4 pkt.
- Inflacja w strefie euro przyspieszyła we wrześniu do 3,8 proc. rok do roku z 3,2 proc. w sierpniu. Głównym źródłem wzrostu były ceny energii, które zwiększyły się o 18,8 proc.; inflacja bazowa, po wyłączeniu energii, żywności. Wzrost łącznie do 2,5 proc. z 2,4 proc. We wrześniu EBC podniósł trzy główne stopy procentowe o 0,25 pkt proc., podkreślając, że dalsze decyzje będą zależeć od danych i perspektyw inflacji.
Polska
Dane z polskiej gospodarki przyniosły mieszany oraz. Inflacja wyraźnie przyspieszyła, a wzrost płac w sektorze przedsiębiorstw zwolnił. Sprzedaż detaliczna nadal rosła, choć w umiarkowanym tempie. W takich warunkach przestrzeń RPP do szybkiego obniżania stóp procentowych pozostaje ograniczone.
- Według szybkiego szacunku GUS inflacja CPI wzrosła we wrześniu do 4,0 proc. rok do roku z 3,4 proc. w sierpniu, a ceny zwiększyły się o 0,7 proc. miesiąc do miesiąca. Silnym źródłem presji były paliwa: ich ceny wzrosły o 36,1 proc rok do roku. Najnowsze dostępne dane o cenach producentów dotyczą sierpnia PPI przyspieszył wtedy do 4,2 proc. rok do roku.
- W sierpniu przeciętne wynagrodzenie w sektorze przedsiębiorstw wzrosło o 5,6 proc. rok do roku, wolniej niż w lipcu, a zatrudnienie spadło o 0,8 proc. Sprzedaż detaliczna w cenach stałych zwiększyła się o 3,8 proc. rok do roku, nieznacznie wolniej niż miesiąc wcześniej. We wrześniu RPP utrzymała stopę referencyjną na poziomie 3,75 proc.
Najważniejsze wydarzenia rynkowe:
Rynki akcji
- Wrzesień przyniósł zróżnicowane stopy zwrotu dla głównych indeksów na amerykańskim rynku akcji – Nasdaq 100 wzrósł o 3,3%, podczas gdy indeks S&P 500 stracił 0,35%, osiągając poziom 7 652 punktów. Oba indeksy odnotowały szczyty wokół 21–22 września, wspierane optymizmem przed nadchodzącym sezonem wyników za trzeci kwartał, w którym rekordowa liczba firm przedstawiła prognozy zysków lepsze od oczekiwań rynku. Głównym tematem rynkowym była podwyżka stóp procentowych przez Fed w dniu 16 września oraz jej późniejsze następstwa. Zachowanie poszczególnych sektorów było mocno zróżnicowane, a rajd giełdowy stał się wyjątkowo wąski. Sektor technologii oraz usług komunikacyjnych zanotowały silne wzrosty napędzane niezmiennym popytem na spółki związane z infrastrukturą dla sztucznej inteligencji. Z kolei sektory cykliczne oraz wrażliwe na stopy procentowe odnotowały spadki pod wpływem rosnących rentowności 10-letnich obligacji skarbowych USA, które dotarły do poziomu 5,3% (najwyższego od 2007 roku). Najsłabiej radzącym sobie segmentem rynku były małe spółki – indeks Russell 2000 zaliczył najgorszy miesiąc od ponad roku, tracąc aż 5,3%.
- Szeroki indeks STOXX Europe 600 we wrześniu stracił 2,4%, przerywając tym samym znakomitą serię pięciu wzrostowych miesięcy z rzędu. Stopy zwrotu charakteryzowały się dużą zmiennością, a indeks zaliczył lokalny dołek w połowie września pod wpływem obaw inflacyjnych. Głównym hamulcem okazała się decyzja Europejskiego Banku Centralnego, który podniósł stopy procentowe o 25 punktów bazowych (stopa depozytowa wzrosła do poziomu 2,50%), wskazując na rosnące ryzyko wyższej inflacji napędzanej cenami energii. Zachowanie poszczególnych sektorów było mocno zróżnicowane. Sektor nieruchomości ucierpiał najmocniej z powodu wzrostu rentowności obligacji skarbowych. Bardzo słabo poradził sobie również sektor dóbr luksusowych, gdzie silne tąpnięcia kursów zaliczyły m.in. Hermes oraz LVMH. Z kolei sektor energetyczny zyskał ponad 4%, stanowiąc główne oparcie dla rynku dzięki drożejącej ropie naftowej. Na głównych rynkach krajowych spadkom przewodził niemiecki DAX, tracąc w ciągu miesiąca 4%, na co wpływ miały ponowne obawy o strukturalne problemy tamtejszego sektora przemysłowego i motoryzacyjnego.
- We wrześniu indeks WIG20 zyskał 4,5%, osiągając na koniec miesiąca poziom 4 182 punktów, a szeroki indeks WIG wzrósł do poziomu 157 385 punktów, zyskując od początku roku już ponad 34%. Oba indeksy wspierane były przez silną gospodarkę (wzrost PKB w drugim kwartale przyspieszył do 3,9% rok do roku) oraz zwiększone napływy kapitału i zainteresowanie ze strony inwestorów zagranicznych. Łączny obrót akcjami na głównym rynku warszawskiej GPW we wrześniu był rekordowy i wyniósł 61,5 mld zł, co oznacza znaczący wzrost o 60,1% w porównaniu z analogicznym okresem ubiegłego roku. Wybrane „blue chipy” oraz sektor bankowy zyskiwały na fali solidnych wyników finansowych oraz jastrzębiego nastawienia Rady Polityki Pieniężnej, jako że rosnąca inflacja zaczęła oddalać perspektywę szybkich obniżek stóp procentowych w Polsce.
- Wrzesień przyniósł wyraźne odwrócenie trendów i dużą zmienność na rynku surowców w segmencie metali szlachetnych. Złoto odnotowało spadkowy miesiąc, tracąc ponad 6% i osuwając się w okolice 4160 USD za uncję. Głównym czynnikiem wywierającym presję na kruszce był silny rajd dolara amerykańskiego oraz skokowy wzrost rentowności obligacji skarbowych USA po jastrzębich sygnałach Rezerwy Federalnej dotyczących dalszych podwyżek stóp procentowych. Srebro podążyło za złotem, spadając w okolice 61 USD za uncję, co oznaczało wymazanie części imponujących zysków z poprzedniego miesiąca. Zupełnie inaczej sytuacja wyglądała na rynku paliw gdzie cena ropy Brend znacząco przekroczyła barierę 100 USD za baryłkę. Głównym motorem napędowym były przedłużające się zakłócenia dostaw i ryzyko geopolityczne w rejonie Cieśniny Ormuz, które mocno ograniczyły dostępność surowca z krajów Zatoki Perskiej. Co ciekawe, jeszcze silniejszy kryzys podażowy dotknął rynek produktów rafinowanych – ceny oleju napędowego w USA przekroczyły barierę 200 USD za baryłkę.
Zmiany wybranych indeksów akcji od początku roku:
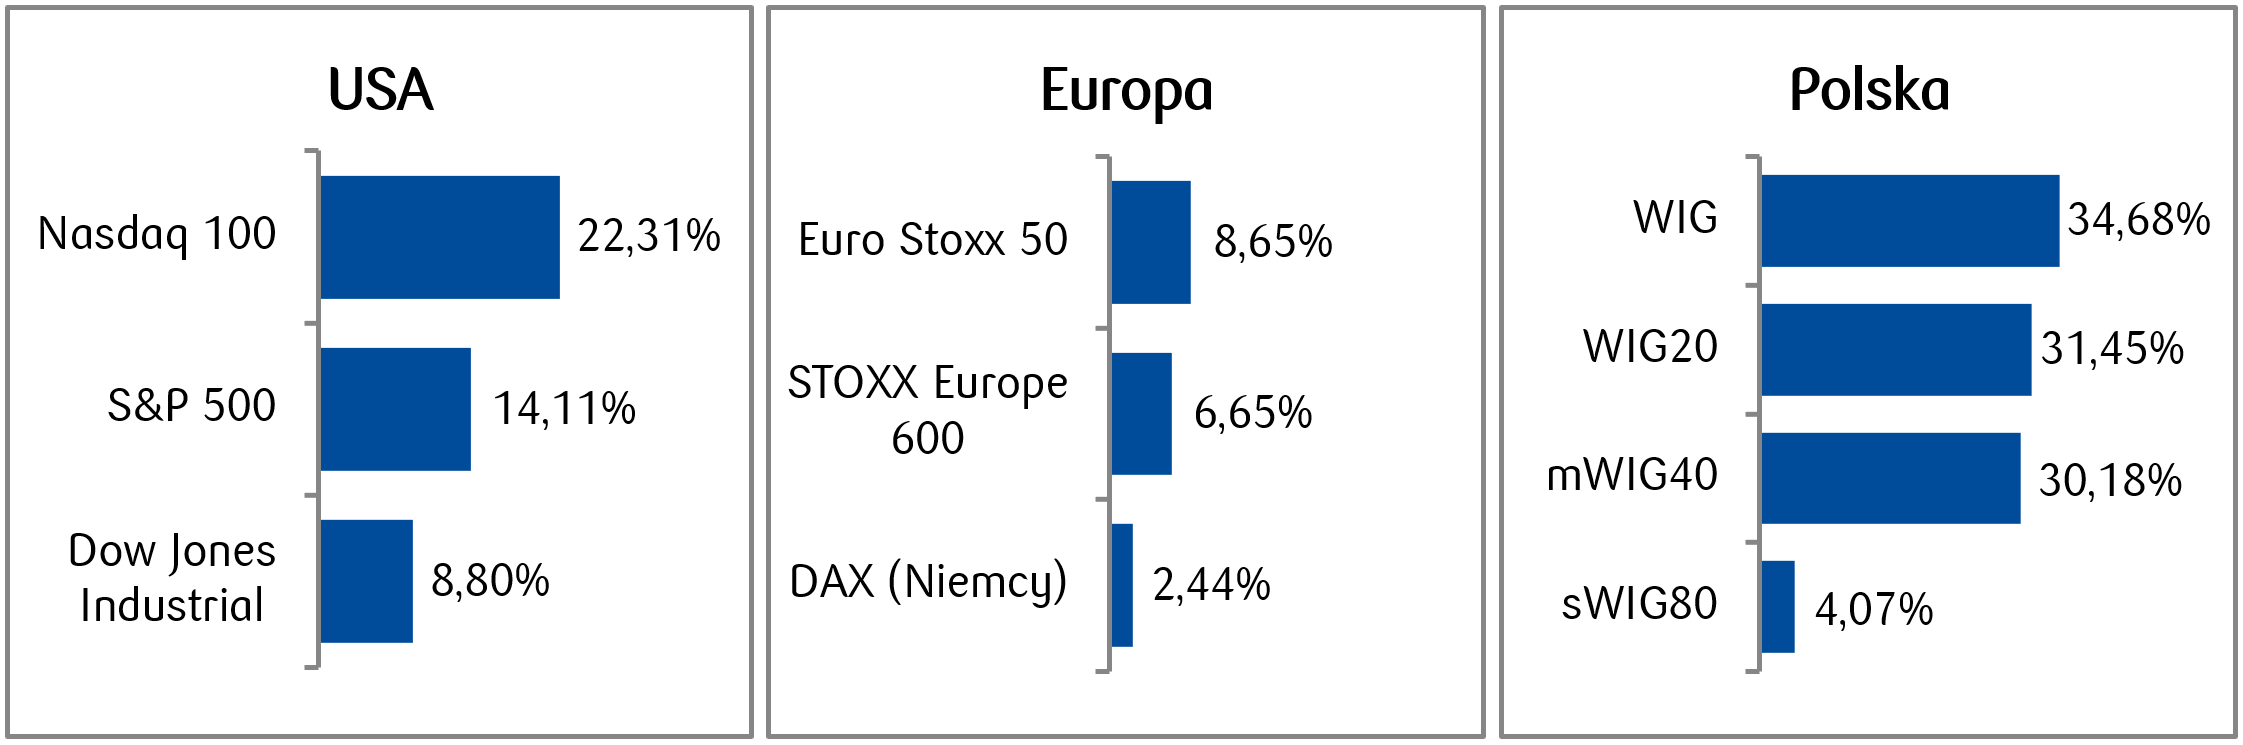
Źródło: Opracowanie własne PKO TFI na podstawie danych serwisu Bloomberg. Stan na koniec dnia 09.10.2026 r.
Rynki obligacji
- We wrześniu rynek długu w USA doświadczył fali wyprzedaży, co wywindowało rentowności obligacji skarbowych na nowe wieloletnie maksima. 10-letnie obligacje zakończyły wrzesień z rentownością na poziomie 5,29%, rosnąc w ciągu miesiąca o ponad 50 punktów bazowych i przebijając psychologiczną barierę 5% (najwyższe poziomy od 2007 roku). Długi koniec krzywej dochodowości ucierpiał jeszcze mocniej – rentowność obligacji 30-letnich wystrzeliła pod koniec miesiąca w okolice 5,50%. 16 września Komitet Federalnego Otwartego Rynku (FOMC), pod przewodnictwem nowego szefa Fed Kevina Warsha, jednogłośnie podniósł stopy procentowe o 25 punktów bazowych do przedziału 3,75%–4,00% oraz zasygnalizował możliwość kolejnych podwyżek przed końcem roku. Jastrzębi zwrot Fed był bezpośrednią odpowiedzią na uporczywą inflację – wskaźnik PCE za sierpień wzrósł do około 3,4%, napędzany trwającą wojną z Iranem, blokadą Cieśniny Ormuz oraz cenami ropy naftowej powyżej poziomu 100 USD za baryłkę.
- We wrześniu rentowność niemieckich 10-letnich obligacji wzrosła z poziomu około 3,30% do niemal 3,6% pod koniec miesiąca. Centrum kryzysu na europejskim rynku długu okazała się Francja, której 10-obligacje radziły sobie zdecydowanie najgorzej w całym regionie Różnica w rentowności między papierami francuskimi a niemieckimi Bundami rozszerzyła się do poziomów niemal 130 punktów bazowych. Za ruchami cen obligacji stało kilka czynników. Rada Prezesów EBC na posiedzeniu 10 września zdecydowała o kolejnej podwyżce stóp procentowych o 25 punktów bazowych (stopa depozytowa wzrosła do 2,50%). Bank centralny podniósł prognozy inflacji na 2026 rok do 3,0%. Bezpośrednim impulsem dla rewizji prognoz inflacyjnych był ponowny wystrzał cen energii. Roczny wskaźnik inflacji energii w strefie euro znacząco przyspieszył we wrześniu co wywołane było eskalacją konfliktu na Bliskim Wschodzie i powrotem cen ropy Brent powyżej bariery 100 dolarów za baryłkę. Silna presja na wzrost rentowności w Europie była też efektem wzrostu dochodowości amerykańskich obligacji skarbowych.
- We wrześniu polskie obligacje podążały śladem globalnych rynków bazowych. W przypadku krajowych papierów 10-letnich dochodowość wzrosła we wrześniu do 6,36%, ze szczytem na poziomie 6,55%, osiągając najwyższe pułapy od początku 2023 roku. Na rynek długu wpłynął splot czynników krajowych i makroekonomicznych. Spadek cen napędzała silna korelacja z obligacjami w USA i strefie euro, gdzie rentowności również biły wieloletnie rekordy z powodu jastrzębich działań i komunikatów Fed oraz EBC. Kolejnym czynnikiem było zaskoczenie inflacyjne - inflacja CPI w Polsce we wrześniu przyspieszyła do 4,0% rok do roku (wobec 3,4% w sierpniu) w wyniku szoku cenowego na rynku paliw. Ponadto inwestorzy wyceniali plany dotyczące finansów publicznych na kolejny rok.
Rentowności polskich obligacji skarbowych i zmiana od początku roku w punktach bazowych.
Rentowności 10-letnich obligacji skarbowych w wybranych krajach i zmiana od początku roku.
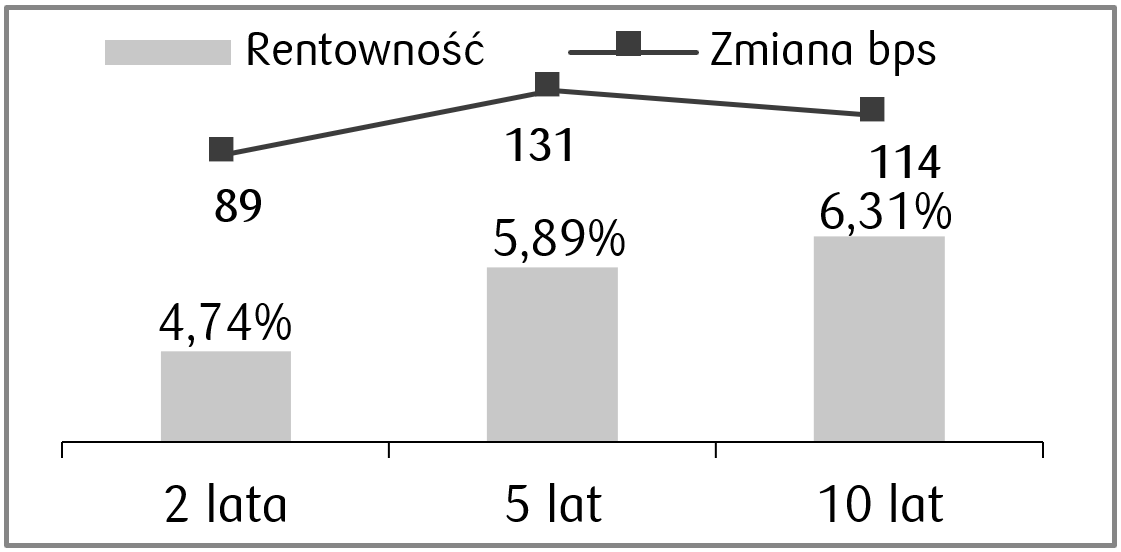
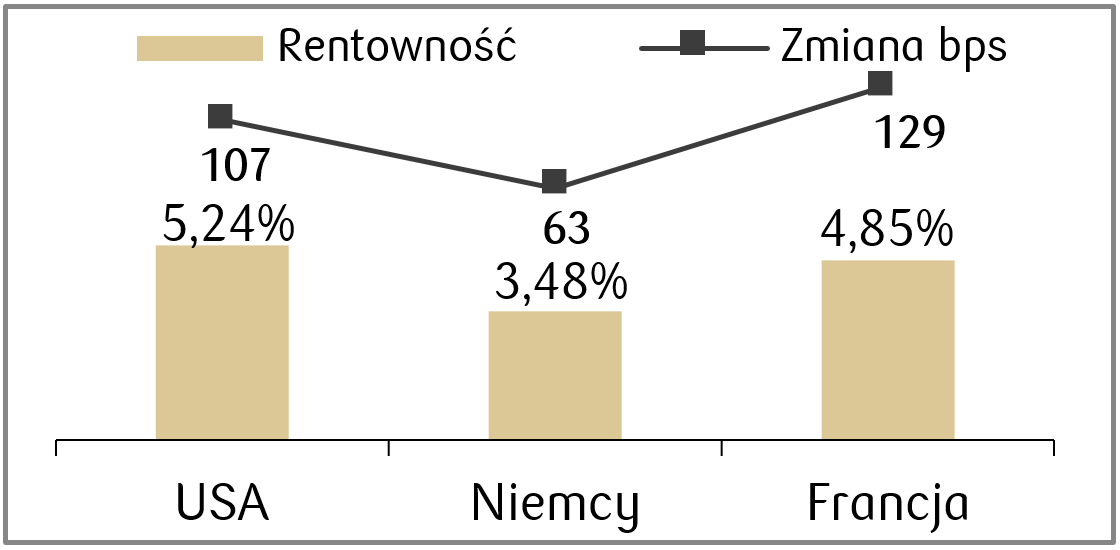
Źródło: Opracowanie własne PKO TFI na podstawie danych serwisu Bloomberg. Stan na koniec dnia 09.10.2026 r.
Najważniejsze wydarzenia nadchodzących dni:
Stany Zjednoczone
Wskaźnik | Dzień publikacji | Badany okres | Wartość oczekiwana | Wartość poprzednia |
CPI r/r | 14/10 | Wrzesień | 3,6% | 3,4% |
Indeks nastrojów konsumentów Michigan | 23/10 | Październik | - | 46,3 |
Sprzedaż detaliczna m/m | 15/10 | Wrzesień | 0,3% | 1,2% |
Decyzja FOMC ws. stóp procentowych | 28/10 | - | 3,75%/4% | 3,75%/4% |
Produkcja przemysłowa m/m | 16/10 | Wrzesień | 0,4% | 0,0% |
- Uwaga inwestorów w USA skupi się przede wszystkim na decyzji FOMC dotyczącej stóp procentowych. Konsensus ekonomistów zakłada brak zmian. Istotne będą również dane o sprzedaży detalicznej, produkcji przemysłowej i nastrojach konsumentów, które pokażą, jak rynek pracy przekłada się na kondycję amerykańskiej gospodarki.
Europa
Wskaźnik | Dzień publikacji | Badany okres | Wartość oczekiwana | Wartość poprzednia |
Decyzja EBC ws. stóp procentowych (stopa depozytowa) | 29/10 | Październik | 2,5% | 2,5% |
CPI r/r strefy euro | 13/10 | Wrzesień | 3,3% | 3,3% |
Wskaźnik oczekiwań ZEW w strefie euro | 20/10 | Październik | - | 25,8 |
Wskaźnik oczekiwań ZEW w Niemczech | 20/10 | Październik | - | 34,7 |
Wskaźnik PMI w przemyśle w strefie euro | 23/10 | Październik | - | 52,9 |
Wskaźnik klimatu biznesowego Ifo | 26/10 | Październik | - | 89,9 |
- W Europie kluczowe będą dane pokazujące kondycję niemieckiej gospodarki oraz aktywność przemysłu w strefie euro. Istotne będą wrześniowe wskaźniki ZEW i Ifo, a także PMI dla przemysłu oraz odczyty inflacji w strefie euro. Pod koniec miesiąca na posiedzeniu EBC poznamy decyzję dotyczącą stóp procentowych. Powszechnie oczekiwany jest brak zmian dla stopy depozytowej.
Polska
Wskaźnik | Dzień publikacji | Badany okres | Wartość oczekiwana | Wartość poprzednia |
Odczyt CPI r/r | 14/10 | Wrzesień | 4% | 4% |
Dynamika płac w sektorze przedsiębiorstw r/r | 20/10 | Wrzesień | - | 5,6% |
Wskaźnik PPI r/r | 20/10 | Wrzesień | - | 4,2% |
Sprzedaż detaliczna r/r | 22/10 | Wrzesień | - | 3,8% |
Wstępny CPI r/r | 30/10 | Październik | - | 4% |
- Najważniejszym krajowym tematem we wrześniu będą dane o inflacji oraz sile popytu konsumpcyjnego. Odczyty CPI i inflacji bazowej pokażą, czy presja cenowa nadal pozostaje pod kontrolą, a dane o płacach i sprzedaży detalicznej pozwolą ocenić kondycję gospodarstw domowych. Uzupełnieniem obrazu będą publikacje wskaźnika PPI.
Zespół PKO TFI,
14.10.2026 r. 10:45